OAB/MG 147.678
MP 1.376/2026 perde a validade em 11/11

Advocacia do agronegócio · Palmas, TO

Dívida rural: antes de renegociar com o banco, conheça seus direitos

O alongamento da dívida rural está previsto nas regras do crédito rural, com ou sem MP. Orientação jurídica para o produtor, com uma advogada que conhece o crédito rural pelo lado de quem concede.

ou chamar direto no WhatsApp

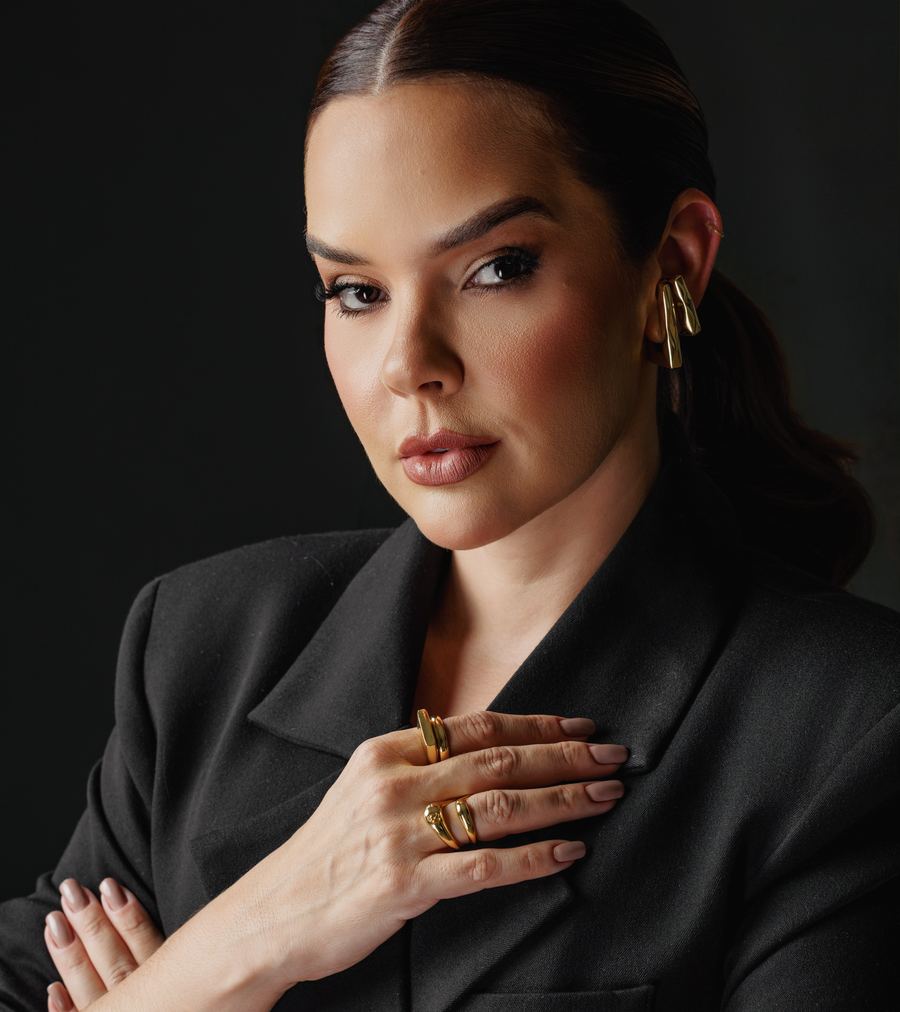
Marina Campos, OAB/MG 147.678Quase 10 anos no jurídico de uma multinacional do agro. Atende em Palmas e na fazenda, no Tocantins e no MATOPIBA.

Primeira conversa

Conte o seu caso em 4 toques

A mensagem sai pronta no seu WhatsApp. Menos de 1 minuto, sem digitar nada.

Sigilo profissional desde a primeira mensagem. Os honorários são explicados antes de qualquer decisão sua.

Pergunta 1 de 4
Com quem é a dívida?
Prefere escrever? Chamar no WhatsApp

Você se reconhece?

Se uma destas situações é a sua, leia o contrato antes do próximo passo

  • O banco rolou a dívida com crédito novo em cima do velho, e o juro só subiu.
  • O custeio foi negado e a janela do plantio está fechando.
  • Chegou notificação, cobrança ou citação de execução.
  • Pra renegociar, o banco está pedindo a terra em alienação fiduciária.
  • Vendeu gado, máquina ou safra antecipada pra pagar juro, e a dívida continuou do mesmo tamanho.

Safra frustrada, preço em queda e juro subindo não são falta de compromisso. As regras do crédito rural reconhecem esses fatores e preveem caminhos para reorganizar a dívida.

12,2%

dos produtores rurais do Tocantins estavam inadimplentes no 1º trimestre de 2026, a maior taxa do MATOPIBA. No Brasil, 8,8%.Fonte: Serasa Experian, 1º tri/2026.

O que a lei prevê

Quatro pontos que todo produtor endividado deveria conhecer

1

Alongamento da dívida rural

Quando a capacidade de pagamento fica comprometida por frustração de safra, dificuldade de comercialização ou outros fatores adversos, as normas do crédito rural preveem a prorrogação da dívida (Manual de Crédito Rural do Banco Central, MCR 2-6-4). Para o Superior Tribunal de Justiça, esse alongamento é direito do devedor, não favor do banco, quando os requisitos são cumpridos (Súmula 298).
2

Juros na rolagem

Em cédula de crédito rural, a jurisprudência do STJ limita os juros remuneratórios a 12% ao ano quando não há autorização do Conselho Monetário Nacional para taxa maior. Rolagem feita com juro de mercado em cima de dívida rural, a chamada operação mata-mata, merece análise antes de ser assinada.

3

Terra em garantia

Na alienação fiduciária, a propriedade fica com o credor até a dívida ser quitada, e a retomada por atraso pode ser feita em cartório, sem processo judicial (Lei 9.514/1997). Antes de oferecer a fazenda em garantia numa renegociação, leia o contrato com quem conhece crédito rural.

4

Execução tem prazo curto

Quem é citado numa execução tem 15 dias úteis para apresentar embargos (Código de Processo Civil, art. 915). Perder esse prazo reduz as opções de defesa.

Cada contrato tem regras próprias. Os pontos acima são informativos e não substituem a análise do seu caso.

Atualizado em 28/10/2026

MP 1.376/2026: o que ela prevê e até quando vale

Validade11/11/2026
  • O que éPublicada em 15/07/2026, cria linhas de crédito para composição, liquidação ou amortização de dívidas de crédito rural e de CPR de produtores que tiveram perdas de safra entre 2019 e 2025.
  • CondiçõesJuros de 5% a 12% ao ano, conforme o porte. Limite de até R$ 4 milhões, e condição especial de até R$ 8 milhões a 11% ao ano para quem comprova por laudo 3 ou mais safras com perda de 40% ou mais da renda esperada.
  • PrazoProrrogada em 08/09/2026, a MP perde a validade em 11/11/2026 se não for votada pelo Congresso.
  • AtençãoHá relatos de bancos exigindo a terra em alienação fiduciária como condição para operar a linha. Vale analisar antes de assinar.

Se a MP perder a validade, o alongamento previsto nas regras do crédito rural continua valendo.

Marina Campos, advogada do agronegócio
Marina Campos · Palmas, TO

Quem atende

Do outro lado do balcão, agora do lado do produtor

Marina Campos · OAB/MG 147.678

Por quase 10 anos, Marina foi gestora do jurídico de uma multinacional do agro. Fazia contratos, CPR e parecer sobre o crédito do produtor: sabe como o credor analisa uma operação e o que costuma exigir. Em 2024 abriu o próprio escritório, em Palmas, para atuar do lado do produtor rural.

  • 10 anos no agronegócio13 anos de advocacia, 10 dedicados ao agro.
  • Vai até a fazendaNo escritório em Palmas ou na sua fazenda, conforme o caso.
  • Tocantins e MATOPIBATocantins, sul do Maranhão, sul do Piauí e oeste da Bahia.
  • Negociação antes de processoSempre que possível, começa pela conversa com o credor.

Produtor bem assessorado é uma potência.

Como funciona

Três passos até a primeira conversa

  1. Você responde 4 perguntase envia a mensagem pronta pelo WhatsApp.

  2. A Dra. Marina conversa com vocêpor mensagem, ligação ou pessoalmente, e pede os documentos que ajudam: cédulas, aditivos, extratos, notificações e, se houver, laudo de perda de safra.

  3. Ela analisa e explica os caminhossem juridiquês, começando pela negociação. Você decide com calma se quer seguir.

Perguntas frequentes

Antes da primeira conversa

Quanto custa?

Os honorários dependem do tamanho e da complexidade de cada caso e são explicados com clareza, antes de qualquer decisão sua.

Se eu questionar o banco, fico sem crédito pra sempre?

Questionar um contrato é exercer um direito. Sempre que possível, o caminho começa pela negociação direta com o banco, e a estratégia leva em conta a sua relação com a instituição e o crédito que você vai precisar nas próximas safras.

Já renegociei várias vezes no balcão. Ainda tem o que fazer?

Muitas vezes, sim. Renegociações anteriores podem ser analisadas, inclusive as taxas aplicadas na rolagem. Cada contrato precisa ser lido antes de qualquer conclusão.

Uma advogada de Palmas entende de lavoura?

Marina atua há 10 anos no agronegócio e passou quase uma década no jurídico de uma multinacional do agro, analisando o crédito de produtores. Conhece a lavoura e conhece o banco.

Meu caso é grande demais, ou pequeno demais?

Todo caso pode ser analisado. O que muda é o caminho. Por isso a triagem pergunta o valor aproximado: a conversa já começa no ponto certo.

A fazenda fica longe. Preciso ir até Palmas?

Não necessariamente. A conversa começa pelo WhatsApp e por telefone. Conforme o caso, o atendimento é no escritório em Palmas ou na sua fazenda, no Tocantins e no MATOPIBA.

Recuperação judicial é a única saída?

Não é o primeiro caminho. Antes existem o alongamento, a renegociação e a revisão dos contratos. A recuperação judicial do produtor rural é prevista em lei para situações específicas e só faz sentido depois de analisar o quadro completo.

Minha conversa fica em sigilo?

Sim. O sigilo profissional é dever da advocacia e vale desde a primeira mensagem. Nada do que você contar é compartilhado com banco, cooperativa ou terceiros.

Que documentos ajudam na conversa?

Cédulas de crédito rural e aditivos, extratos do banco, CPRs, notificações ou citações recebidas, matrícula do imóvel e, se houver, laudo de perda de safra. Se você não tiver tudo em mãos, a Dra. Marina orienta o que buscar.

E se a MP 1.376 não for votada?

Ela perde a validade em 11/11/2026. O alongamento previsto nas regras do crédito rural não depende da MP e continua valendo para quem cumpre os requisitos.

Antes de assinar

Converse com quem conhece o crédito rural por dentro

Prefere escrever do seu jeito? Chamar no WhatsApp (63) 98429-9668

O WhatsApp não abriu?

Escolha como prefere continuar. A sua mensagem continua pronta.

Abrir o WhatsApp de novoUsar o WhatsApp WebLigar (63) 98429-9668